

2026年9月26日(土)「東京勉強会勉強会」での登壇の書き起こしと、個人投資家様より頂戴した主なご質問と当社の回答についてまとめています。なお理解促進のため、一部内容の加筆・修正をしています。
ONE MEDICAL 会社紹介
秋吉:本日はエキサイトホールディングス株式会社の会社説明にお集まりいただき、ありがとうございます。
先ほど大野さんからもありました通り、ホールディングス全体については、後ほどグループ代表の西條からご説明させていただきます。まずは、現在エキサイトホールディングス傘下でメディカル事業を展開している戦略グループ会社、ONE MEDICALについてご紹介します。
ONE MEDICAL株式会社 代表取締役社長の秋吉です。どうぞよろしくお願いいたします。
本題に入る前に、簡単に自己紹介をさせてください。
私は1996年に社会人となって以来、約30年間、モバイルビジネスの領域を歩んできました。TOB後の2019年にエキサイトグループへジョインし、その後、エキサイトでブロードバンド事業やカウンセリング事業を管掌し、グループ全体のキャッシュカウ事業へと成長させることに取り組んできました。
そして3カ月前の6月に、ONE MEDICALの代表取締役に就任しました。これまで培ってきた経験やノウハウを生かし、メディカル事業もしっかりと成長させていけるよう邁進してまいります。よろしくお願いいたします。
「医療アクセスをひとつに」を掲げるONE MEDICAL
ONE MEDICALは、「医療アクセスをひとつに」というスローガンを掲げて事業を運営しています。
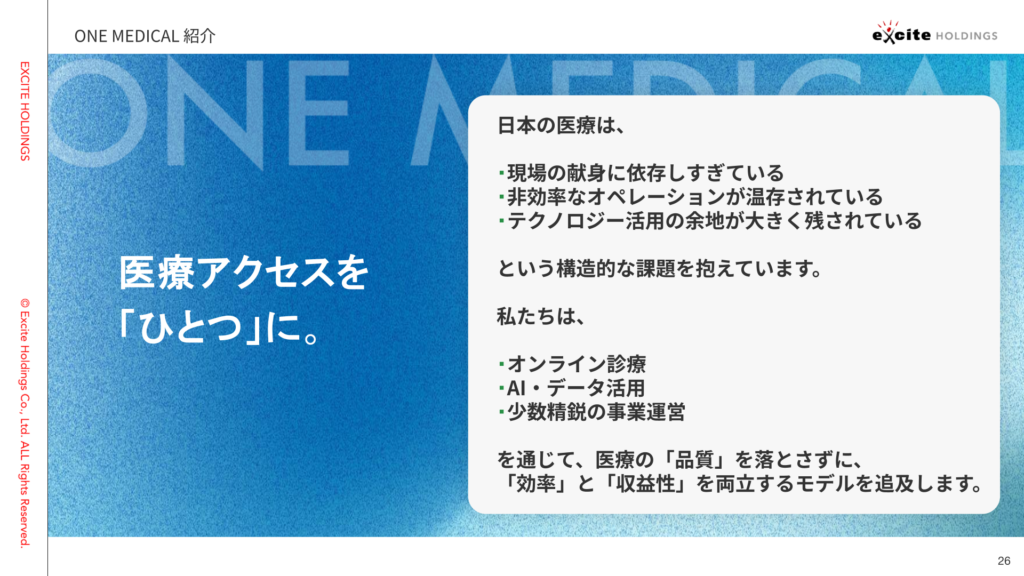
現在の日本の医療は、医療従事者の現場での献身に大きく依存している一方で、非効率なオペレーションが温存され、テクノロジーを活用できる余地が大きく残されているという構造的な課題を抱えています。
私たちは、オンライン診療、AIをはじめとするテクノロジー、データ活用、そして少数精鋭の運営体制を通じて、医療の品質を落とすことなく、効率性と収益性を両立させるモデルを追求しています。
成長が続くオンライン診療市場
ここからは、当社を取り巻く市場環境について簡単に触れたいと思います。
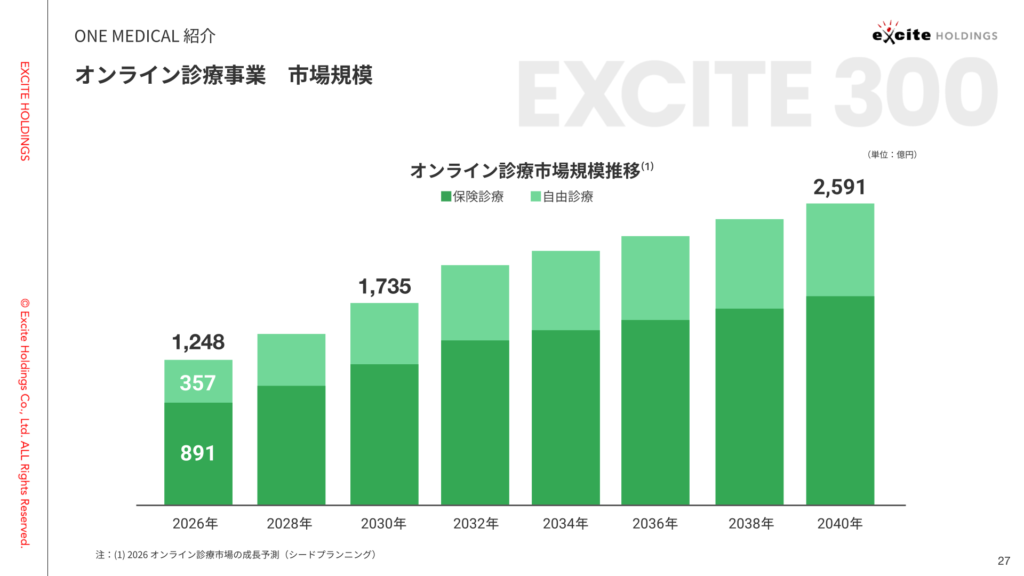
シード・プランニングのデータによると、オンライン診療の市場規模は現在1,248億円ですが、2040年には2,591億円まで成長すると予測されています。あくまで私個人の見解ですが、この予測値はかなり保守的なのではないかと見ています。
次に、主要国のオンライン診療普及率についてです。
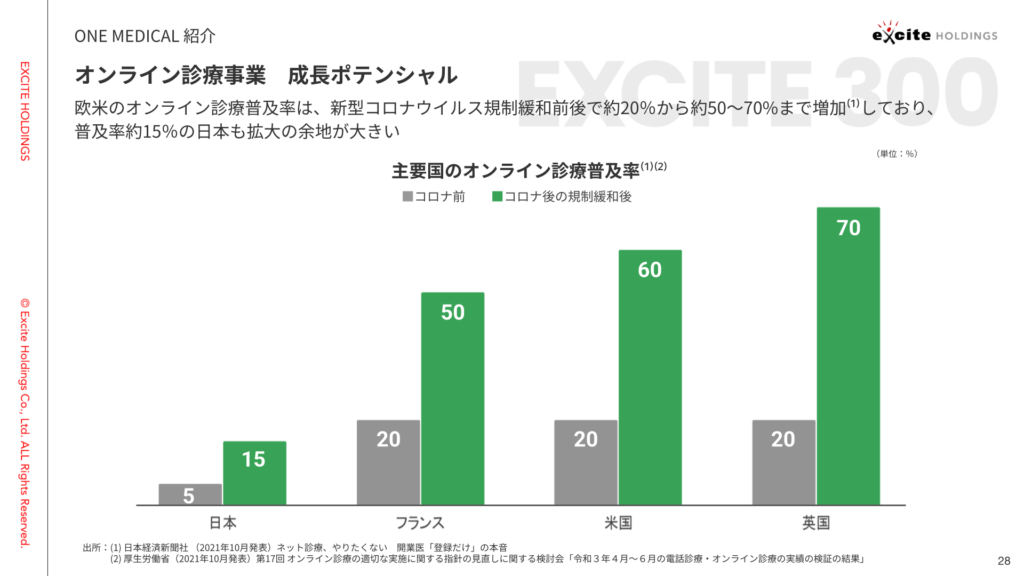
コロナ禍前とコロナ禍後を比較すると、欧米諸国ではオンライン診療の普及率が50〜70%まで上昇しています。一方、日本は現在も15%という非常に低い水準にとどまっています。
つまり、国内市場にはまだ大きな拡大余地があると私たちは考えています。
オンライン診療はすでに、誰もがいつでも、どこでも適切な医療へアクセスするための重要な社会インフラになりつつあります。日本はこれから超高齢社会がさらに進展していくため、需要はますます拡大し、その重要性もさらに高まっていくと見ています。
一方で、昨今議論されているオンライン診療の健全性についても、上場企業グループとしてコンプライアンスを遵守し、適切に運営していくことが重要だと考えています。
メディカルダイエット、AGA、EDの市場可能性
次に、オンライン診療の中でも主要な診療領域である、メディカルダイエット、AGA、EDについてご説明します。ここでご紹介する市場規模は、複数の調査機関の発表をもとに、当社で推定・算出したものです。
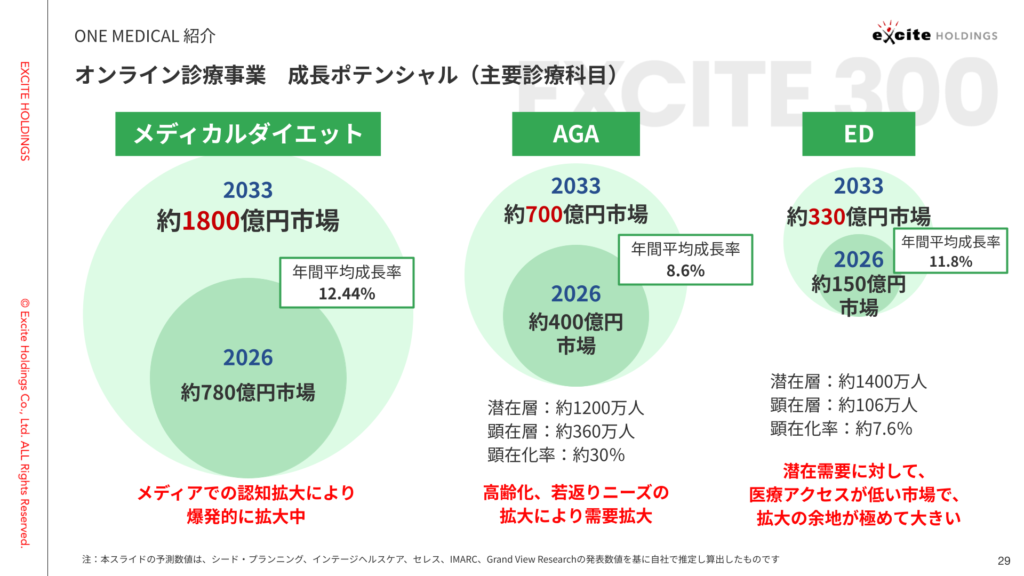
まずメディカルダイエットは、現在約780億円の市場規模で、2033年には1,800億円まで拡大すると見ています。
一部では不適切な使用によって世間を騒がせている側面もありますが、一方で認知は急速に拡大しています。Googleなどで検索する方も大幅に増えており、それに伴って市場も拡大しています。
次にAGAです。現在約400億円の市場があり、7年後には約700億円まで成長すると言われています。さらに、潜在層は約1,200万人いると言われています。今後、日本の高齢化が進むとともに若返りへのニーズも高まっていくことから、まだまだ需要拡大が期待できるマーケットだと考えています。
EDについては、現在約150億円の市場規模ですが、保守的に見ても約330億円まで伸びていくと言われています。潜在層は約1,400万人いる一方、顕在化率はわずか7.6%です。つまり、潜在的な需要に対して医療へのアクセス率が非常に低く、それだけ市場拡大の余地が大きいと見ています。
またEDは、その性質上、対面での診療に心理的なハードルを感じる方も少なくありません。そのため、対面よりオンラインでの診察を希望する患者様が多いことも、この市場の成長を後押しする要因になると考えています。
マーケティングだけではない、包括的なクリニック支援
続いて、当社のビジネスモデルと強みについてご説明します。
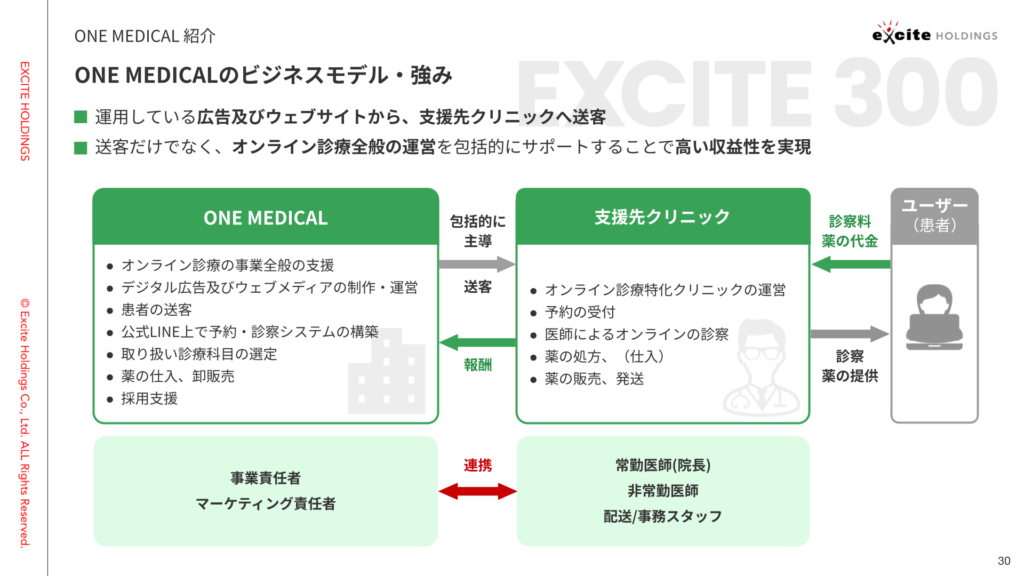
一般的に、クリニックがオンライン診療を行う際、「マーケティングだけを支援する」という会社は数多く存在します。
一方、私たちの特徴は、マーケティングだけでなく、オンライン診療を運営するうえで必要となる業務全般を包括的にサポートしている点にあります。それによって、高い収益性を生み出しています。
例えばマーケティングについては、エキサイトが1997年設立以来取り組んできたことで、豊富なノウハウを蓄積しています。
それに加えて、当社では医薬品の卸売販売に必要な許可も取得しており、医薬品を大量かつ安価に仕入れ、クリニックへ卸すことも行っています。これにより、クリニック側の運営コストや仕入れ原価の削減にも貢献しています。
このようにオンライン診療の運営をトータルで支援し、その対価としてクリニックから報酬をいただくのが、当社のビジネスモデルです。
「診療科目の集合体」から「患者基盤が循環する事業」へ
ここからは、現在まさに取り組んでいる次期成長戦略についてご説明します。まず背景として、今年4月に医療法が改正され、オンライン診療を取り巻くルールが大きく厳格化されました。
こうした環境変化を受け、これまで行ってきた積極的な広告投資によってGMV、つまり流通額を急速に伸ばしていく拡大路線を、そのまま継続していくことは難しいと判断しています。
もちろん、再びそのような成長戦略を取れる時期が来る可能性はあると考えていますが、現在はそのタイミングではないと判断し、戦略の抜本的な見直しを進めています。
クリニックのオンライン診療における診療報酬を今後も伸ばしていくためには、私たちの支援そのものを大きくアップグレードする必要があります。
そこで現在、「診療科目ごとの集合体」だった事業から、「患者基盤が循環する事業」へと変貌させることを目指しています。
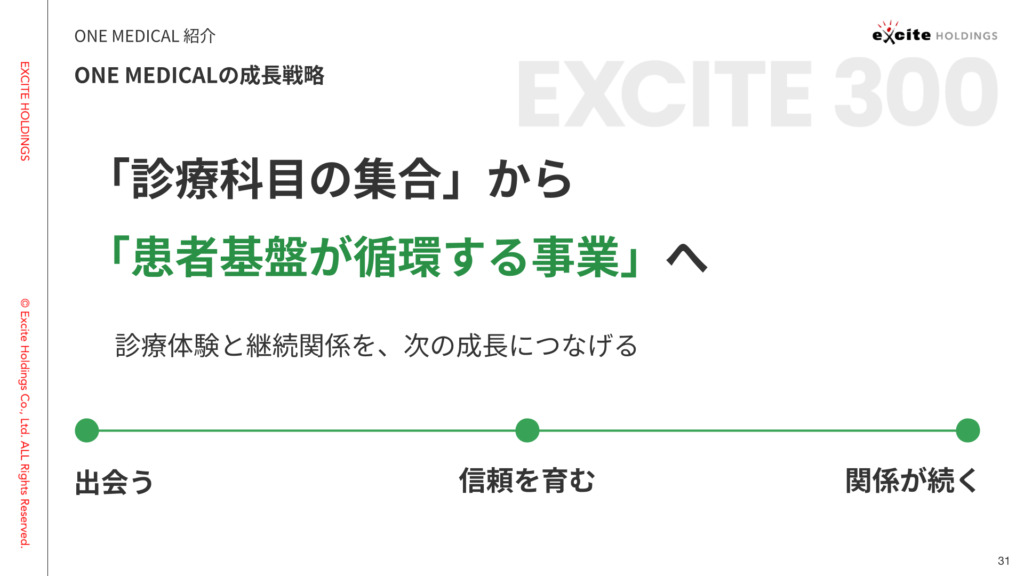
これまでは診療科目ごとに集客・運営を行い、患者データもそれぞれの診療科目で分断されていました。
今後は共通の患者IDを基盤として、診療科目を横断した診療体験を提供できるようにしていきます。それによってクリニックと患者様との関係性を深め、結果としてLTVを向上させる仕組みへと変えていきます。
患者基盤の「フライホイール」をつくる
今後の成長エンジンは、マーケティングに依存した新規患者の獲得ではありません。患者基盤の「フライホイール」、つまり好循環を生み出す仕組みを成長エンジンとして位置づけています。
新規の患者様を獲得した後に、いかに良質な診療体験を提供できるか。そして継続的にご利用いただく中で顧客理解を深め、適切なアップセルやクロスセルにつなげ、循環を生み出していく。このサイクルをいかに効率的に回していけるかが重要だと考えています。
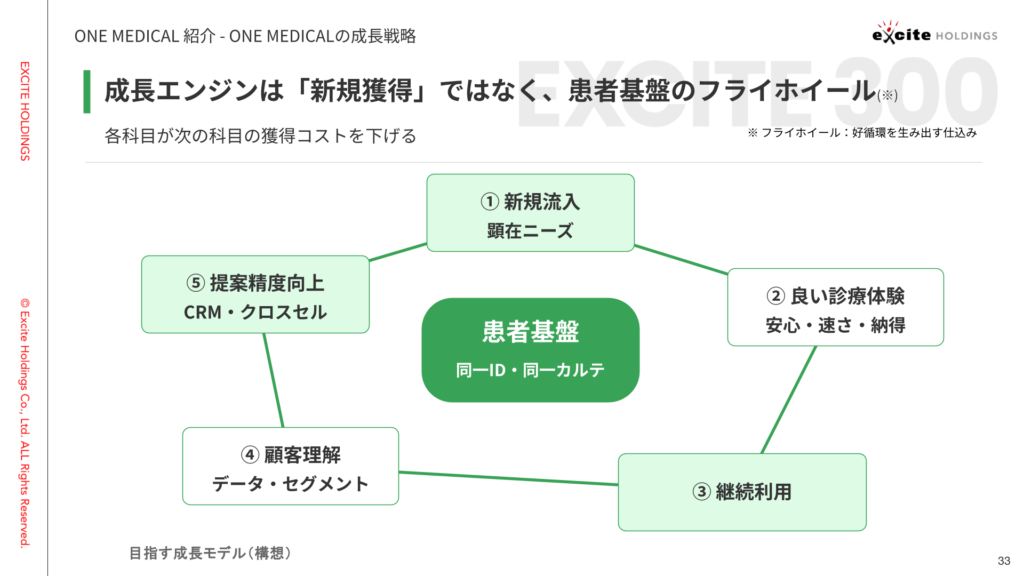
例えば、初めて当社のサービスをご利用いただく患者様が、メディカルダイエットをきっかけに来院されたケースを考えてみます。メディカルダイエットを利用される方は、痩身を目的としているだけでなく、美容に対する意識が高い方も多いため、美容領域との親和性が非常に高いと考えられます。そこで、美容内服などの診療科目をご案内することもできます。
また、GLP-1と呼ばれるダイエット薬の長期使用と脱毛との関連性について海外で報告されていることなどを踏まえると、患者様の状態やニーズに応じて、AGA領域の診療をご案内するといった展開も考えられます。
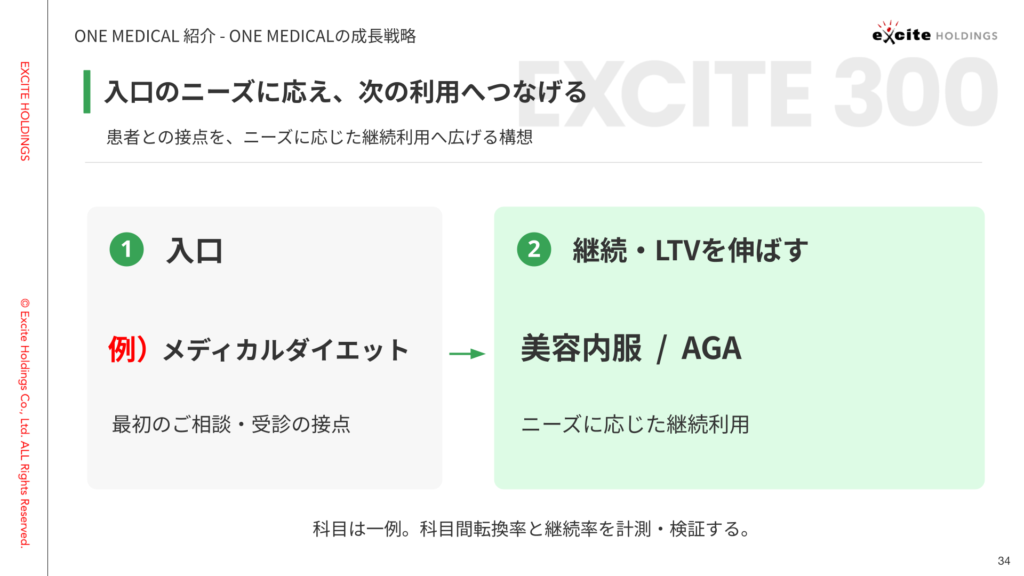
このように、ある診療科目を入口として患者様との関係を構築し、その後のニーズに合わせて別の診療科目へつなげていく。私たちはこれを「戦略的な販売ストーリー」と呼んでおり、こうしたストーリーを今後さらに増やしていきたいと考えています。
今期中に共通基盤を整備し、来年度から成長を加速
今後のスケジュールとしては、まず今期中に共通基盤をしっかりと整備し、年内には新しい基盤上でのクリニック支援を開始する予定です。その間に患者様の利用パターンを検証しながら、LTVを最大化できる、いわゆる「勝ちパターン」を絞り込みます。
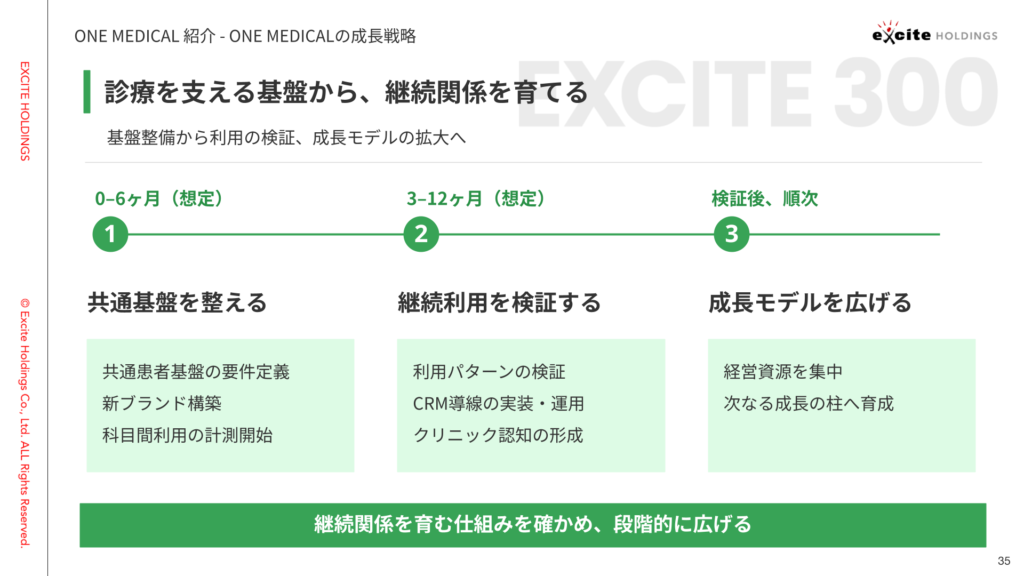
そして来年度は、そこに経営資源を集中させ、一気に成長を加速していきたいと考えています。現在は、まさにそのための準備を進めている段階です。
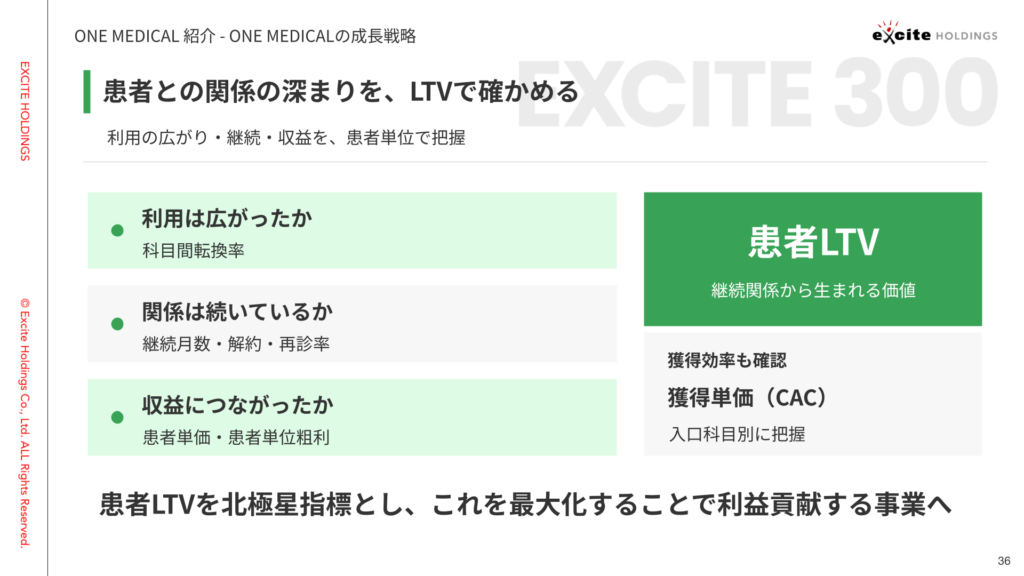
運営フェーズにおける最も重要なチェックポイントは、患者様の利用が診療科目を超えて広がっているか、そしてクリニックとの継続的な関係から、きちんと価値が生まれているかという点です。私たちはそれを「患者LTV」と定義し、今後しっかりとウォッチしていきます。
重要指標は「患者LTV」と「CAC」
同時に、新規顧客の獲得単価であるCACも非常に重要です。
患者LTVとCACを可視化しながら、ユニットエコノミクスが成立する状態で運営することで、しっかりと利益を生み出せる支援モデルへと転換していきたいと考えています。
価格ではなく「ここで診療したい」と思われるブランドへ
ここまで成長戦略についてお話ししてきましたが、最後に、新しいクリニックブランドの構想について簡単にお話しします。
メディカル事業を成長させるうえで一番大切なものは何か。私個人としては、「患者様との信頼関係の構築」だと考えています。医薬品そのものは、輸入品・国産品を含め、各社で大きく差別化することが難しい領域です。そのため、どうしても価格競争に陥りやすい。しかし、「安いから選ぶ」という理由だけでは、中長期的な事業の安定成長は見込めないと考えています。
もちろん価格も重要ですが、それだけではない価値をしっかりと生み出さなければなりません。患者様に「ここで診療を受けたい」「ここで診てもらいたい」「ここから薬を購入したい」と思っていただける。そんなブランドをつくっていきたいと考えています。
そこで、まだ仮称ではありますが、「ANEW(アニュー)」というブランドを年内に立ち上げたいと考えています。コンセプトは、患者の皆様が自分らしさを保ちながら、毎日少しずつ自分自身をアップデートしていけるようにすることです。
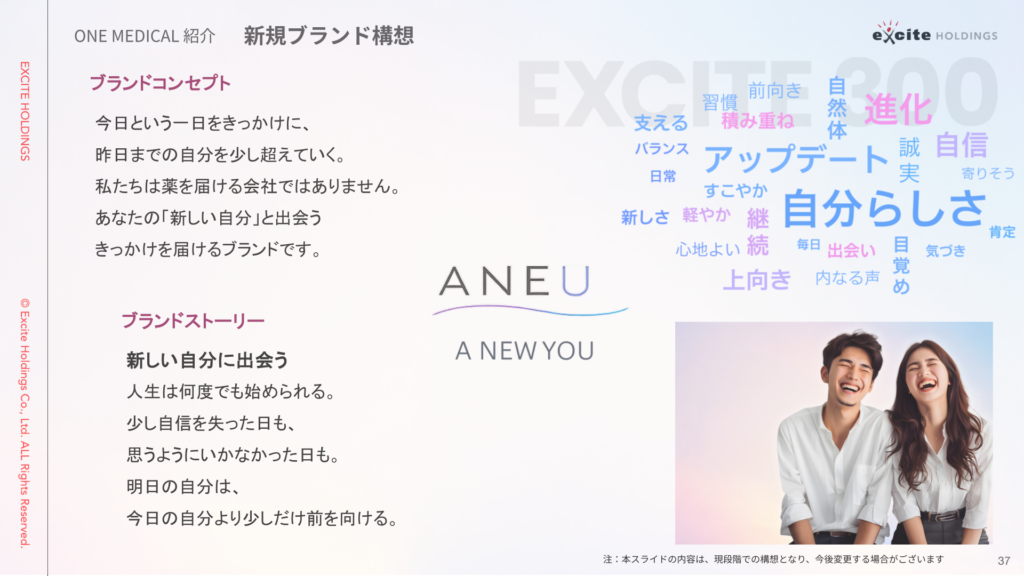
昨日より今日、今日より明日。少しずつ自信を持って前を向けるようになる。そんな皆様の毎日を支え、背中を押せる存在になりたい。その思いを込めたブランドを、年内につくり上げていきたいと考えています。
ONE MEDICALは、まだ挑戦を始めたばかりの会社です。
大きく変化する市場環境を踏まえ、新たな成長戦略をつくったばかりですが、これからも果敢に挑戦してまいります。
皆様の応援を、どうぞよろしくお願いいたします。
エキサイトホールディングス紹介
西條:エキサイトホールディングス代表取締役社長の西條です。本日はお集まりいただきまして、ありがとうございます。
私からは30分ほどお時間をいただいて、当社がどうやって利益を稼いでいるのか、そして今後、AIや新規事業でどう成長していくのかというところを、なるべく分かりやすくご説明したいと思います。
まず冒頭に、少し株式の話をさせてください。先日、大量保有報告書やプレスリリースでもお知らせしましたが、私個人で当社株式を約8,600万円、86,200株追加取得しました。
私はすでに大株主なので、本来であれば、これ以上たくさん買う必要はないとも言えます。それでも追加取得したのは、私自身、現在の当社の実力がまだ十分に株価へ反映されていないと考えているからです。私自身もさらにリスクを取っていこうという意思を込めて、取得しました。
では、何がまだ十分に評価されていないのか。今日、特にお伝えしたいことは大きく2つあります。
1つ目は、当社には、既存事業だけで毎期10億円規模の営業利益を生み出せる収益基盤があるということです。カウンセリング、メディア、ブロードバンドといった事業です。見た目としてはそれほど派手ではないかもしれませんが、景気などに大きく左右されにくく、毎期しっかりとキャッシュを生み出してくれています。
2つ目は、そのキャッシュを原資として、メディカルやSaaS・DXといった新しい事業へ投資しており、そこから実際に成果が出始めているということです。安定した収益基盤があり、そこから次の柱が育ち始めている。この2点をまずご理解いただければと思います。
伊藤忠商事、サイバーエージェントを経て、エキサイトをTOB
簡単に自己紹介をさせてください。私は1996年に新卒で伊藤忠商事に入社しました。4年間在籍し、財務部や為替のFXディーラーなどを経験しました。2000年にサイバーエージェントへ転職しました。とにかく新規事業をやりたいという思いで入り、最初は広告やメディアの事業を立ち上げました。2〜3年で売上10億円規模まで成長した事業もあります。その後、金融とインターネットの相性が非常に良いと考え、ネット証券やFX、投資顧問、ベンチャーキャピタルといった金融系の事業を立ち上げました。ゲーム事業も立ち上げ、売上10億円を超える事業や、営業利益で数億円から2桁億円規模を生み出す事業をつくってきました。
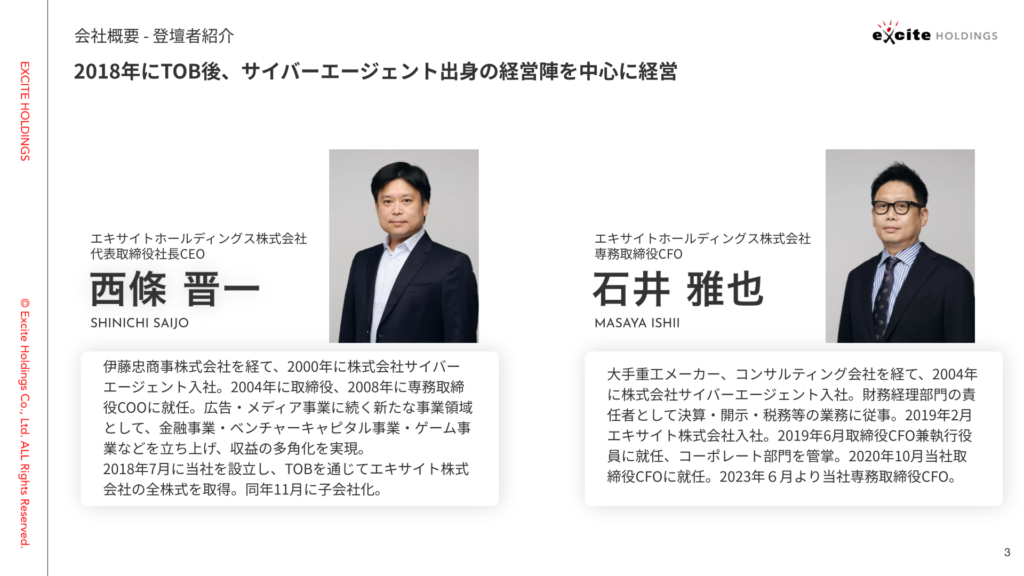
サイバーエージェントを退職した後、2018年に独立し、エキサイトのTOBを行いました。もともとエキサイトは伊藤忠商事の子会社として上場していた会社です。そこに私が個人で資金を集めてTOBをかけました。
なぜエキサイトだったのか。理由はいくつかありますが、まず、メディアやユーザー課金といった、私自身が長く経験してきた領域の事業を持っていたこと。そして、当時から優秀な人材や、長年運営してきたサービス・ドメインなどの資産を持っていたことです。もう1つ大きかったのが、会社全体では赤字でも、事業を一つひとつ見ていくと、非常に魅力的な事業が存在していたことです。特にブロードバンドやカウンセリングは、きちんとマーケティングを行えば収益が積み上がっていく。SaaSに近い、非常に安定したストック型の収益構造を持っていました。
私はスタートアップへの投資もしていますのでよく分かりますが、そもそも売上10億円の会社をゼロからつくること自体、そんなに簡単なことではありません。
すでに魅力的な事業や人材、顧客基盤があるのであれば、構造改革を行うことで十分に成長させられる。そう考えてリスクを取って買収しました。台本でも、当時の人材、既存事業、長年蓄積してきた資産が買収判断の大きなポイントだったと整理しています。
TOB後に黒字化し、売上高は約2倍へ
こちらのグラフをご覧ください。エキサイトは全盛期には売上高が100億円ほどありましたが、そこから徐々に減少し、TOB前には50〜60億円程度まで落ち込んでいました。営業利益についても赤字が続いていました。
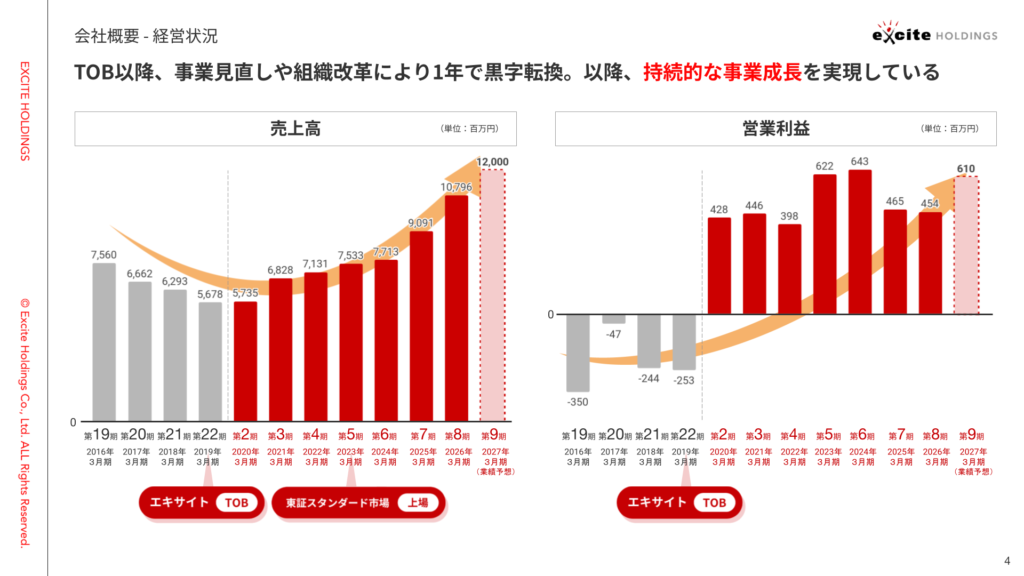
そこでTOBを行い、私やCFOの石井、秋吉を中心に事業構造を見直しました。まず既存事業をしっかり立て直して伸ばす。そして、その利益を使って新規事業を仕込んでいく。この方針で取り組んできた結果、TOB後1年で黒字化し、売上高についても右肩上がりで成長してきました。
一方で、営業利益を見ると、途中で6億円程度まで伸びた後、少し横ばいになっているように見えると思います。これは、一度非上場化した会社を再上場させるために投資を抑え、利益を出すことを重視した時期があった一方、再上場後は、既存事業から生まれる利益を新しい事業へ意図的に先行投資してきたためです。そして現在、その投資が少しずつ成果として表れ始めています。
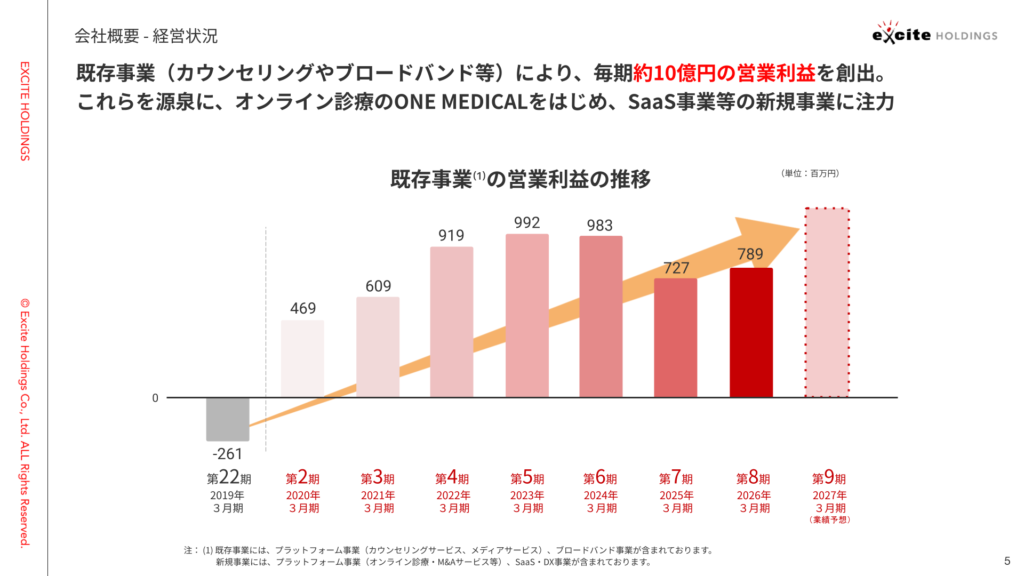
特にお伝えしたいのは、既存事業だけを見ると、現在は毎期10億円規模の営業利益を生み出せる水準にまで成長しているということです。例えばカウンセリングや占いの事業も、現在は最高益を狙えるような状況になっています。
この安定した利益があるからこそ、新しい事業へ継続的に投資できる。ここが当社の非常に大きな強みだと思っています。
既存事業と新規事業を同時に伸ばす「両利きの経営」
当社は上場時から、「両利きの経営」という考え方を掲げています。1つは、すでに持っている魅力的な既存事業をさらに深掘りすること。もう1つは、新しい事業を探索し、次の成長の柱をつくることです。
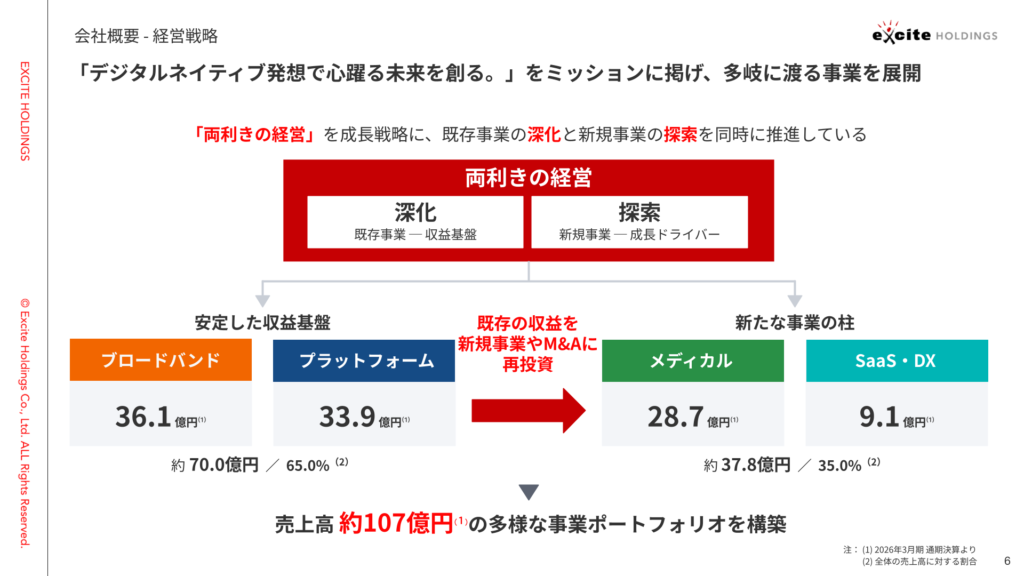
現在は、大きく4つの柱で事業を展開しています。既存の収益基盤となるのが、ブロードバンド事業とプラットフォーム事業。そして、新しい成長領域として、メディカル事業とSaaS・DX事業があります。
2026年3月期の売上高で見ると、ブロードバンドとプラットフォームを合わせて約70億円で全体の65%、メディカルとSaaS・DXを合わせて約38億円で35%です。
つまり、既存事業でしっかり利益とキャッシュを生み出し、それを成長ドライバーであるメディカルやSaaS・DXへ再投資する。この循環によって、現在の事業ポートフォリオをつくってきました。
ONE MEDICALを新たな成長の柱へ
新規事業の1つが、先ほど秋吉からご説明したメディカル事業です。ONE MEDICALは2024年11月に子会社化しました。
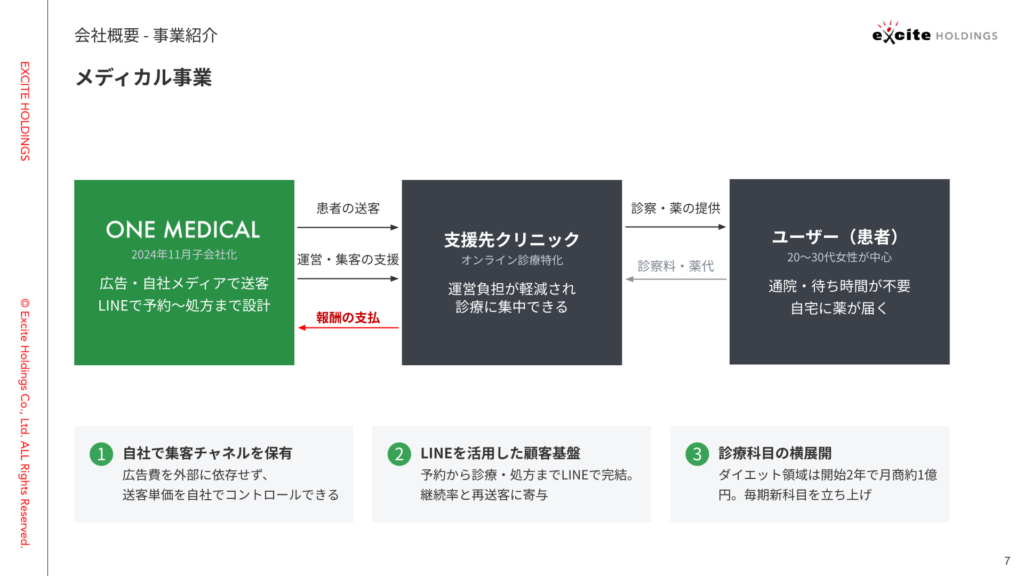
もともとは、マーケティング投資によってトップラインを一気に伸ばしていく、いわゆるベンチャー企業らしい成長スタイルの会社でした。そこに我々が参画し、それだけではなく、しっかりと利益を生み出しながら成長できる事業にしていこうということで、現在、秋吉を中心に構造改革を進めています。
先ほど秋吉からも説明があった通り、単純に患者様を集客してクリニックへ送客するだけではありません。予約から診療、処方までの仕組みやシステム、オペレーションを細かくつくり込み、クリニックのオンライン診療全体を包括的に支援しています。
簡単に広告さえ出せば参入できるような事業ではなく、しっかりとしたオペレーションを構築していることが当社の強みです。足元では競争環境の変化もありますが、オンライン診療自体は非常に大きな潜在需要があるマーケットです。今後は患者様のLTVを高める共通基盤を整備し、診療科目を戦略的に広げながら成長させていきたいと考えています。
高収益のストック型ビジネスであるカウンセリング
続いて、プラットフォーム事業です。カウンセリングや占いと聞くと、昔の携帯電話で月額数百円を払って占いコンテンツを見るようなサービスや、対面の占いを想像される方も多いと思います。
当社が提供しているのは、電話を使ったカウンセリングや占いです。これまで映像を使ったオンラインサービスなど、さまざまな形を試してきました。ただ、この市場では、自分の姿を見せずに相談できる、昔ながらの「電話」という手段が、実はお客様にとって非常に安心感があることが分かっています。
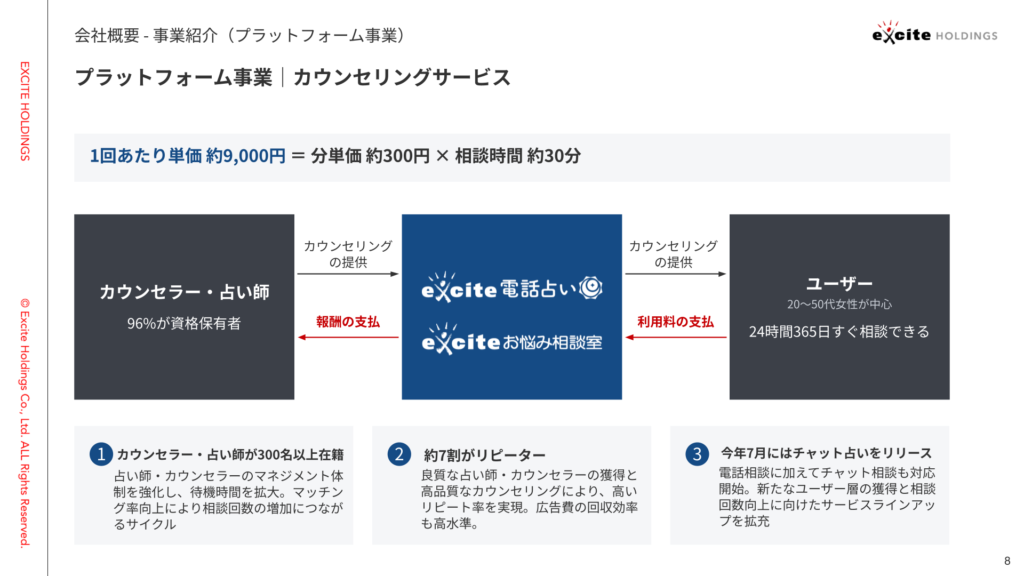
料金は先生の人気や力量によって異なりますが、1分あたり平均すると300円程度。1回の相談時間が約30分なので、平均すると1回あたり9,000円程度をご利用いただくモデルです。週に1回、月に数回と、継続的に利用してくださるお客様も多くいらっしゃいます。
一般的なインターネットサービスと比較すると単価が高く、利益率も高い。そのためマーケティングコストをかけても、比較的早く回収できるビジネスモデルになっています。ここで重要なのは、良質なカウンセラーをどれだけ確保できるかです。今後もカウンセラーの採用やマネジメントを強化し、高い継続率を維持していきます。
Google依存から脱却し、AIを追い風に変えるメディア事業
次にメディア事業です。メディアを取り巻く環境は、以前と比べてかなり変化しています。
Googleの検索ロジック変更の影響がありますし、最近では検索エンジンを使わず、ChatGPTなどのAIに直接質問する方も増えています。こうした変化は当社だけではなく、メディア業界全体に影響しています。
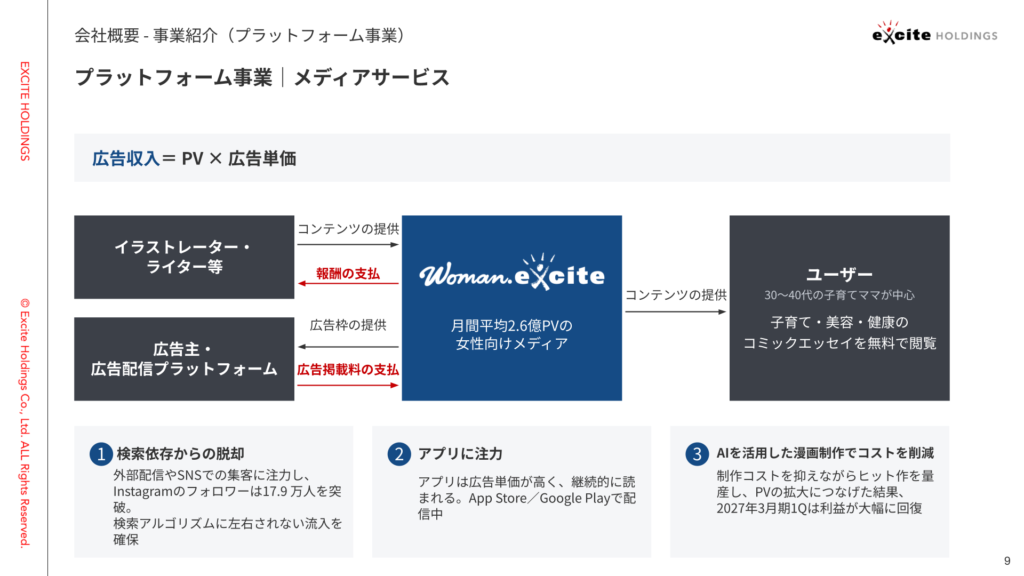
そこで当社では、検索エンジンの影響を受けにくい構造へ変えていくと同時に、AIをむしろ追い風にするための構造改革を進めています。
1つがSNSです。TikTokなども、以前は若年層中心でしたが、ユーザーの年齢層が広がっています。こうしたSNSからの流入をしっかり取り込む取り組みを進めています。
もう1つがアプリです。特に「ウーマンエキサイト」では、短編コミックのシリーズが多くのページビューを生み出してきました。こうしたコンテンツを、既存作品だけでなくオリジナル作品も含めてアプリで展開しています。立ち上げから数カ月で売上が立ち始めており、かつ原価が低いため、しっかりと利益を生み出せています。
そして、もう1つ非常に重要なのがAIです。コミック制作にAIを活用する取り組みを以前から研究してきましたが、ここ数カ月でかなり成果が出るようになってきました。もちろん、良い編集者がいて、企画や内容をしっかり見ることが前提です。そのうえで、作画やシナリオ制作などをAIがアシストすることで、人の手を大きく増やさなくても、100万ページビューを超えるようなヒット作品を、以前より高い再現性で生み出せるようになってきています。
アプリだけですでに年間約2,500万円の売上を生み出しており、AI活用によって制作費や人件費も年間約7,000万円削減できています。
AIで人を置き換えるというより、人が本当に価値を出すべき企画や編集に集中し、それ以外をAIにアシストしてもらう。そういう考え方で取り組んでいます。
IT業界に特化したM&A事業
M&A事業では、IT業界に特化したM&Aアドバイザリー・仲介を行っています。成約した際の手数料は、案件にもよりますが1,500万〜3,000万円程度以上になることが多く、人件費を中心に考えると非常に利益率の高いビジネスです。
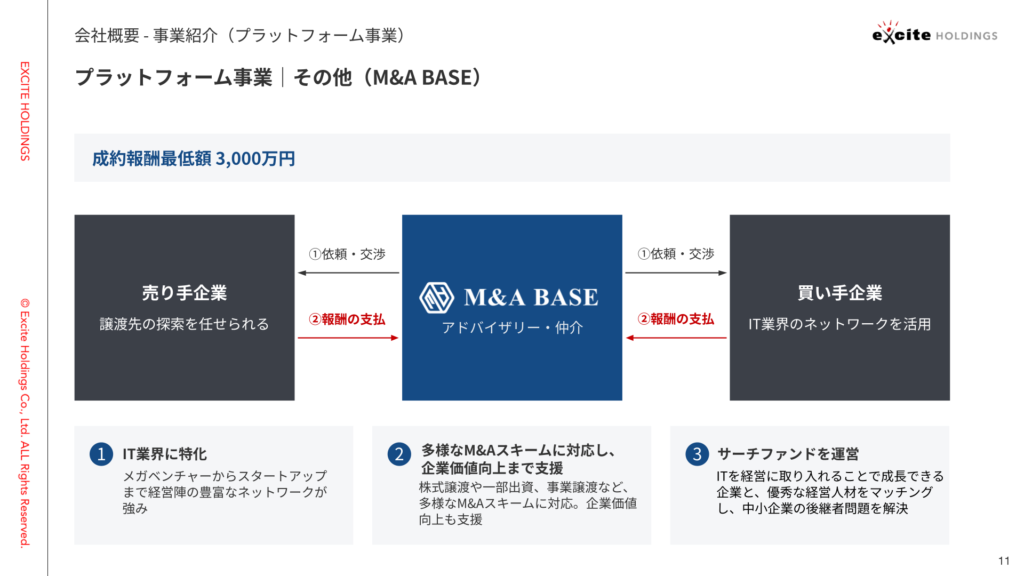
M&A仲介会社が数多くある中で、なぜ当社がこの事業をやるのか。一番大きいのは、私やCFOの石井をはじめ、経営陣がIT業界で長い経験を持っていることです。私自身、もう26年ほどこの業界にいますので、上場企業の経営者や起業家を含め、非常に多くのネットワークがあります。そのため、日常的にM&Aの相談をいただきます。
最近では、起業家の考え方も変わってきています。以前は「起業したらIPOを目指す」という方が多かったのですが、現在はM&Aをイグジットの選択肢として考える起業家が非常に増えています。
従来のM&A市場は事業承継が中心でしたが、IT業界では、起業家のイグジット手段としてM&Aが活性化している。そこに大きな機会があると考えています。
また、単純に株式譲渡を仲介して終わりではなく、一部出資や事業譲渡などさまざまなスキームにも対応し、企業価値向上まで支援できることも当社の特徴です。足元でも大きな案件のご相談をいただいており、中には手数料が億円単位になる可能性のある案件もありますので、しっかり結果につなげていきたいと考えています。
サーチファンドという新しい事業承継の形
M&Aに関連して、サーチファンド事業にも取り組んでいます。
一般的な起業は、自分のアイデアで会社を立ち上げ、資金調達をしてIPOを目指すという形だと思います。一方、サーチファンドでは、「サーチャー」と呼ばれる一定の事業経験を持った方が、既存の会社を探して買収し、自ら経営者としてその会社に入り、成長させていきます。
大企業で経験を積んだ方やMBAを取得した方などが多く、最近では商社やメーカーで働く30代くらいの方から、「サーチャーとして事業承継に取り組みたい」という相談をいただくことも増えています。
当社ではすでに、製造業と飲食店の2社へサーチャーと一緒に投資し、企業を買収して成長させる取り組みを行っています。これは毎期安定して営業利益を生み出すタイプの事業ではなく、投資先が成長し、イグジットした際に大きな利益を生み出すビジネスです。
同時に、優秀な経営人材と事業承継を必要としている企業をマッチングするという意味で、日本の後継者問題に対する取り組みでもあると考えています。
黒字化したSaaS・DX事業
続いてSaaS・DX事業です。SaaSでは、ウェビナーを活用したマーケティング支援サービス「FanGrowth」、バーチャル株主総会支援の「Sharely」、経営管理サービス「KUROTEN」などを提供しています。
これらのサービスには共通点があります。もともとすべて、自分たち自身が抱えていた課題から生まれたプロダクトなんです。ウェビナーの運営も、株主総会も、経営管理も、私たち自身が日常的に行っています。その中で得たノウハウや課題解決の知見を、そのままプロダクトへ反映できることが強みです。
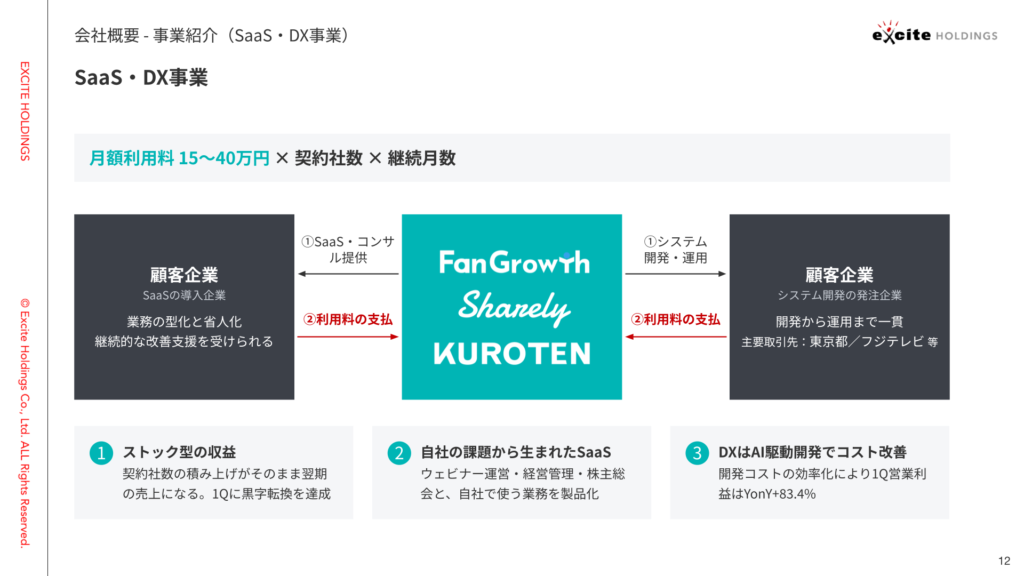
特にSharelyは非常に順調です。バーチャルオンリー株主総会などを実施する企業にシステムを提供しており、プライム上場企業から大手スタートアップまで、幅広い企業に導入いただいています。今後は株主総会だけでなく、議決権行使や投票を伴う大規模な会議などにも用途を広げていきたいと考えています。
FanGrowthでは、ウェビナーの企画から見込み顧客の獲得、その後のアプローチまで、一連のマーケティング活動をAIも活用しながら支援しています。こうしたSaaS事業は先行投資のフェーズを終え、顧客基盤が積み上がってきました。その結果、今期第1四半期には黒字転換しています。
DXの受託開発についてもAIを積極的に活用しており、以前の半分程度のエンジニア数でも同程度のアウトプットを出せるケースが出てきています。
5年間利用されるブロードバンドというストックビジネス
ブロードバンド事業は、平均利用期間が約5年間という、非常に息の長いストック型のビジネスです。
当社自身が通信網を持つのではなく、通信回線提供企業から回線を仕入れ、エキサイトのブランドでサービスを提供しています。そのため、大規模な設備投資は必要ありません。主にマーケティングとカスタマーサポートを担うビジネスモデルです。
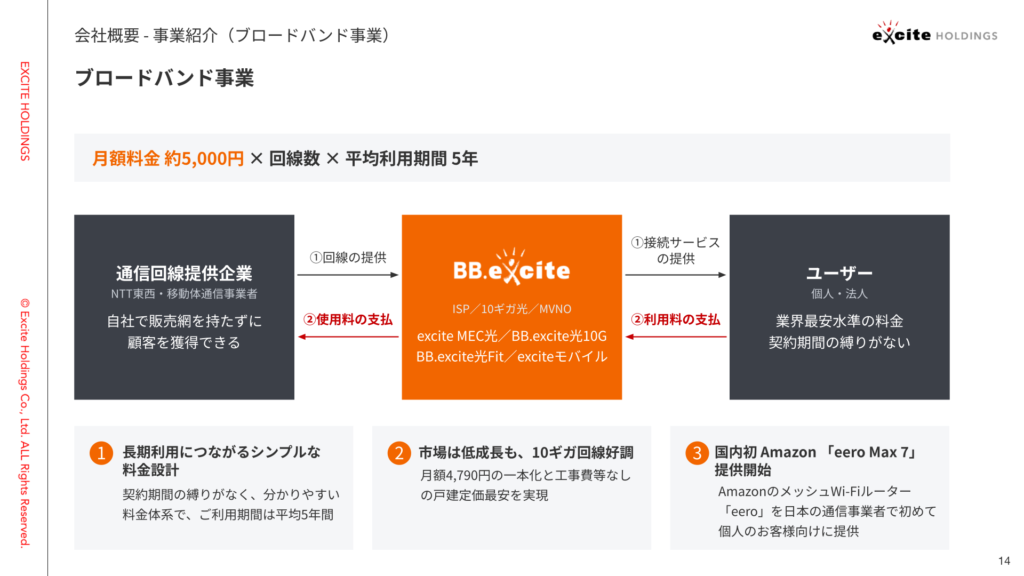
固定回線市場そのものは成熟していますが、現在は10ギガ回線という新しい需要が生まれています。4K動画を大量に視聴する方やオンラインゲームをする方など、より高速で安定した通信環境を求めるニーズが高まっています。
当社でも10ギガ回線に力を入れており、工事費等なしで月額4,790円に一本化するなど競争力のある料金設定を行っています。さらにAmazonと組み、メッシュWi-Fiルーター「eero Max 7」を日本の通信事業者として初めて個人のお客様向けに提供するなど、新しい取り組みも進めています。
第1四半期は増収・大幅増益
ここからは直近の業績についてお話しします。2027年3月期第1四半期は、売上高が26億4,500万円で前年同期比3.6%増、営業利益が1億300万円で50.9%増、EBITDAが2億6,700万円で57.0%増となりました。増収かつ、大幅な増益です。
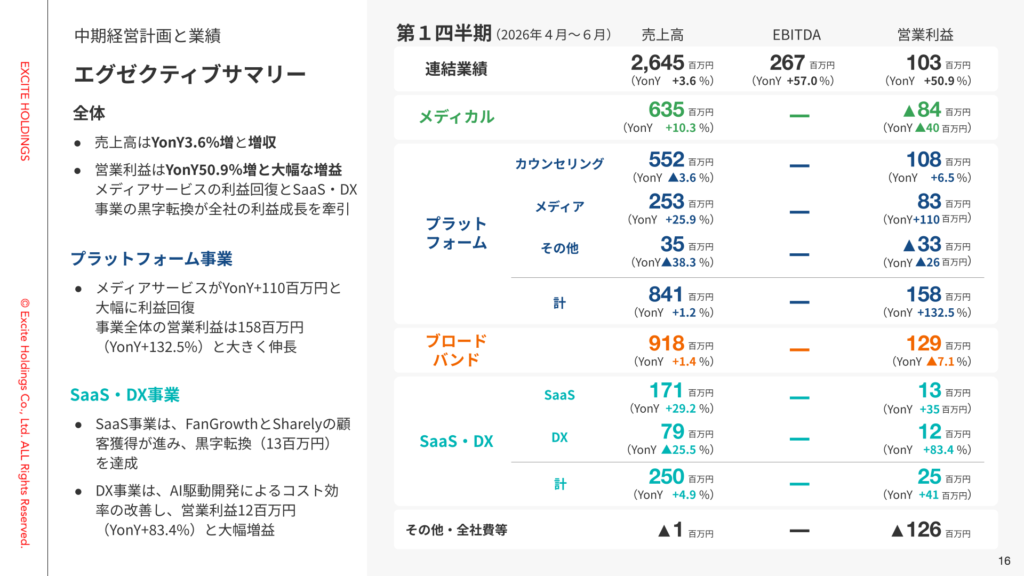
大きな要因の1つがメディアサービスです。アプリの成長とAIによるコスト削減効果が出ており、前年同期比で1億1,000万円の利益改善となりました。プラットフォーム事業全体の営業利益も1億5,800万円となり、132.5%増と大きく伸びています。
もう1つがSaaS・DX事業です。FanGrowthとSharelyの顧客獲得が順調に進み、SaaS事業は1,300万円の黒字に転換しました。DX事業についても、AIをフル活用した開発へ移行したことでコスト効率が大幅に改善し、営業利益は1,200万円、前年同期比83.4%増となっています。
メディカル事業は現在、構造改革や先行投資を行っているフェーズですので、営業利益はまだ赤字です。競争も激しくなっていますが、それだけ市場が伸び、期待されている領域でもあります。オンライン診療の潜在マーケットは、非常に大きな成長余地があると考えています。中長期の成長にぜひご期待ください。
ブロードバンド事業については、安定的に1億2,900万円の利益を計上しています。
通期予想に対する進捗は、売上高は22.0%、EBITDAは22.3%。四半期ベースでは25%が単純な目安ですので、ほぼ想定どおりの進捗です。
営業利益は17.0%と、やや低く見えるかもしれませんが、これは顧客基盤の拡大に向けた投資を上期に集中させて、下期に利益を出すという方針を取っているためで、意図的なものです。その前提で見ると、想定を上回る着地になっています。
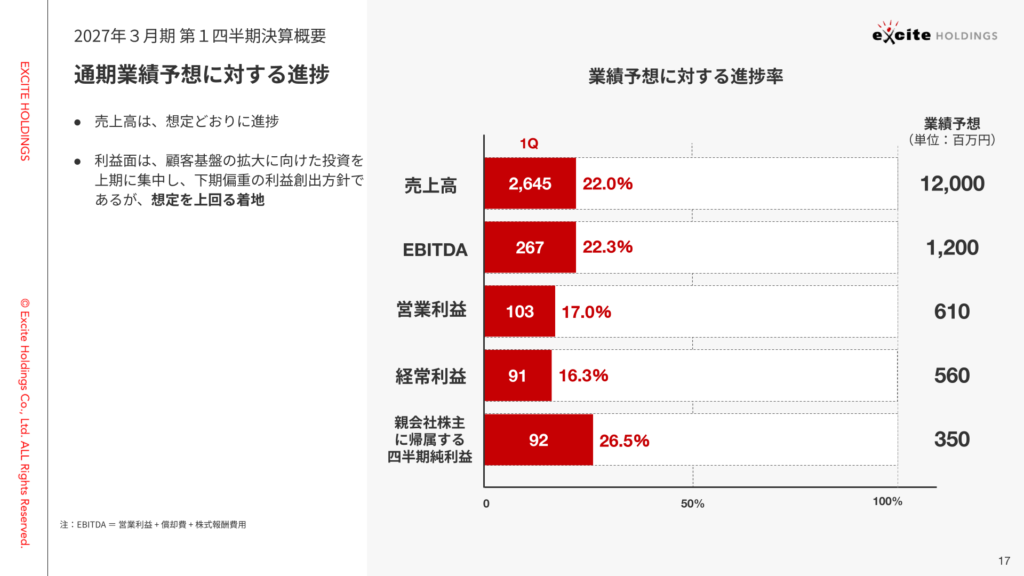
いま申し上げたことを、図にしたものです。灰色が、期初に想定していた四半期ごとの進捗イメージ。赤が実績です。
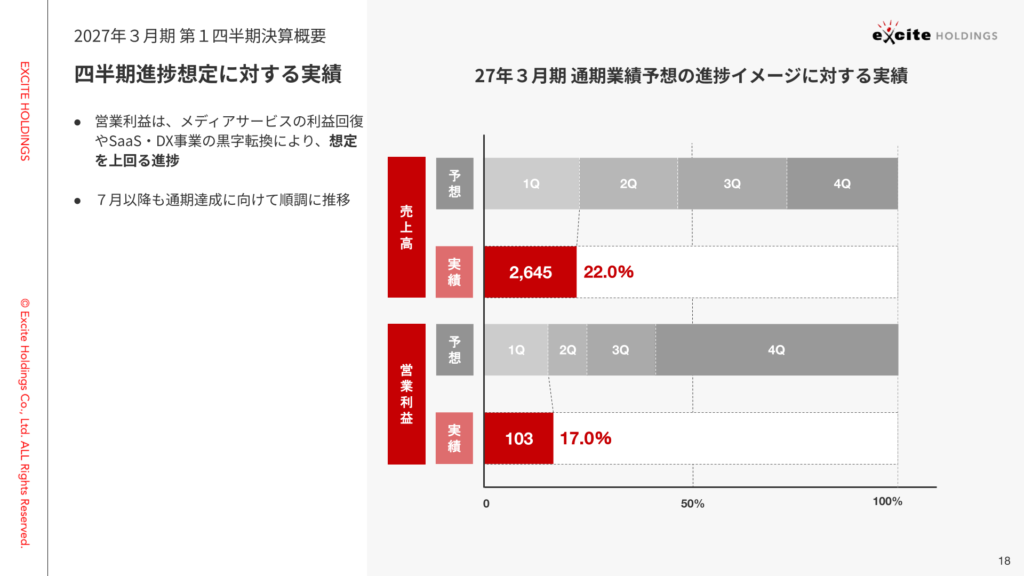
営業利益をご覧ください。もともと第四半期に大きく寄る計画だったんですね。
その想定に対して、第1四半期の17.0%は上回っています。メディアサービスの利益回復と、SaaS・DX事業の黒字転換によるものです。
7月以降も、通期達成に向けて順調に推移しています。
AIの効果は、すでに数字として表れている
AIについては、投資家の皆様から「AIによってエキサイトはどう変わるのか」とよく聞かれます。当社の場合、その答えはすでに数字として出始めていると思っています。
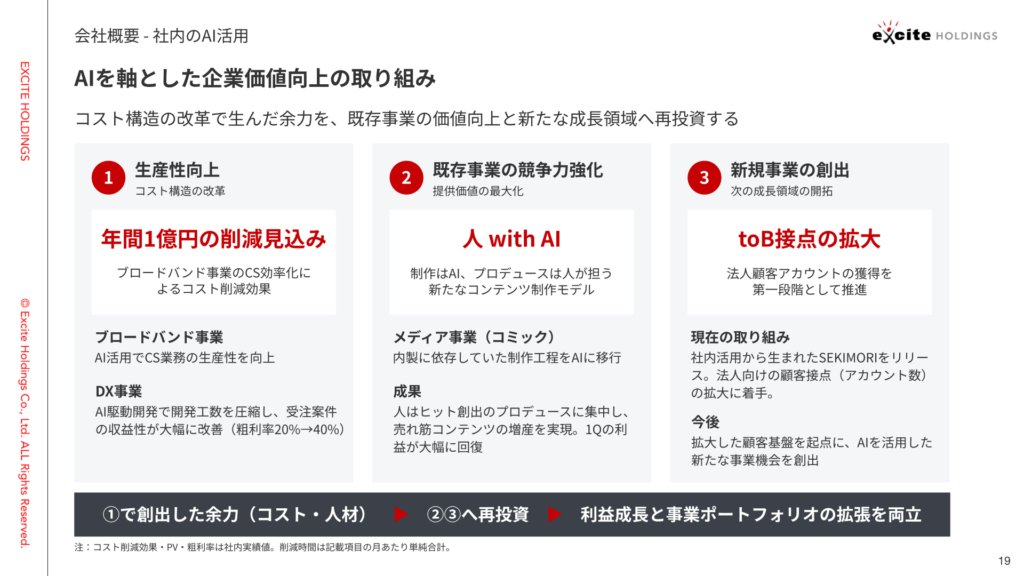
私たちはAIの活用を、大きく3つの段階で考えています。
1つ目が、生産性の向上です。単純にAIを導入して工数を減らすのではなく、「AIの時代であれば、この業務自体をどう設計し直すべきか」というところから考え、業務そのものをAIファーストに変えています。例えばカスタマーサポートでは、AI活用によって生産性が向上し、今期は年間1億円を超えるコスト削減効果を見込んでいます。DX事業でもAI駆動開発によって開発工数を圧縮し、案件の粗利率が20%程度から40%程度まで改善しています。
2つ目が、既存事業の競争力強化です。先ほどのメディア事業が分かりやすい例です。コミックの作画やシナリオ制作にAIを活用し、人は企画や編集など、より価値を生み出せる部分に集中する。それによってヒットコンテンツを増産でき、第1四半期の利益改善にもつながっています。
そして3つ目が、AIを活用した新規事業の創出です。
社内利用から生まれたAI管理サービス「SEKIMORI」
その一例として、先日「SEKIMORI」というサービスをリリースしました。現在、企業ではChatGPT、Claude、Gemini、エンジニア向けのコーディングツールなど、非常に多くのAIサービスが使われています。
すると、新しい課題が出てきます。例えば、導入したものの誰も使っていないAIアカウントがそのまま放置されている。逆に使いすぎて、想定以上の追加料金が発生する。従業員によってAIの活用度に大きな差がある。あるいは、個人情報やパスワードなど、本来入力すべきではない情報をAIへ入力してしまう。
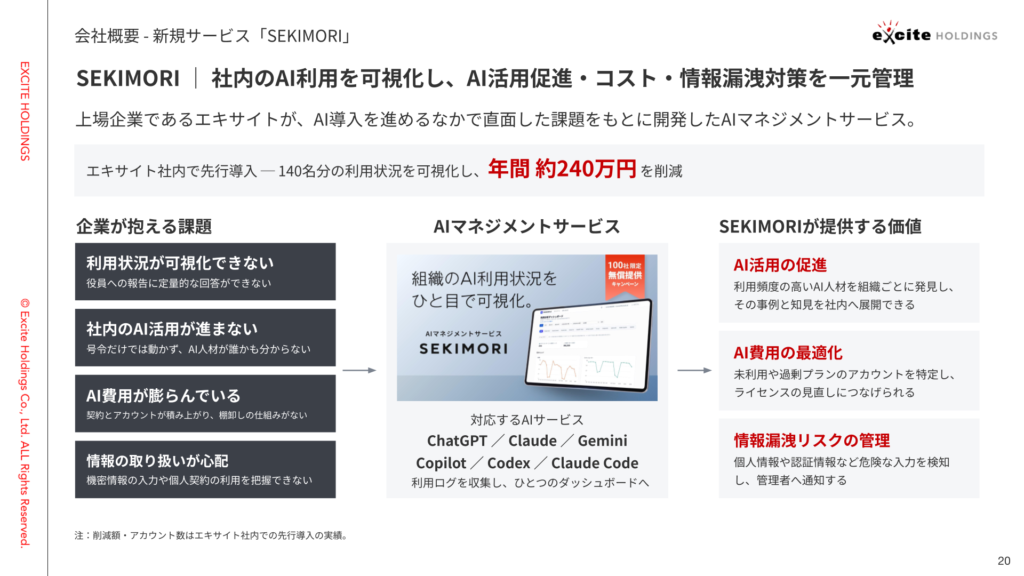
SEKIMORIを導入すると、「誰が、どのAIを、何のために、どれくらい使っているのか」を可視化できます。それによって、社内にいる優秀なAI人材を発見することもできますし、使われていないライセンスを削減したり、危険な情報入力を検知したりすることもできます。
もともとは当社が社内向けにつくったシステムです。実際に当社で140名分のAI利用状況を分析したところ、不要なライセンスを見直すことで年間約240万円のコスト削減につながりました。
AIの導入が進めば進むほど、こうした管理の必要性は高まります。そのため、SEKIMORI自体をSaaSとして成長させるだけでなく、法人のお客様との接点を増やし、SaaS・DX事業全体へつなげる「ドアノックツール」としても活用していきたいと考えています。
中期経営計画「EXCITE300」
ここからは中期経営計画「EXCITE300」についてご説明します。2026年3月期の実績から、2028年3月期までの2年間で、売上高を107億円から155億円へ、EBITDAを10億4,200万円から23億円へ、営業利益を4億5,400万円から16億円へ、当期純利益を2億5,300万円から10億円へ伸ばす計画です。
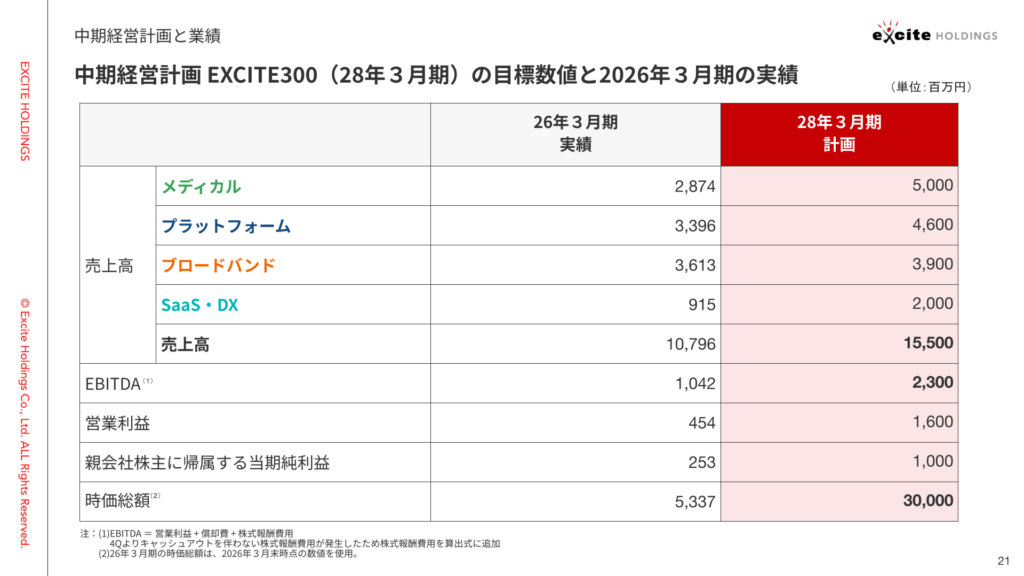
そして時価総額については、2026年3月末時点の53億円から300億円を目指します。これが「EXCITE300」という名前の由来です。
もちろん、簡単な目標ではありません。特に利益をどう伸ばしていくかという点については、かなり解像度が上がってきています。ここをしっかりやり切れば、十分に射程圏内に入ってくると思っています。あとは、本当にやり切れるかどうかです。
既存事業で稼ぎ、成長事業を育てる
最後に、これから各事業で何をしていくのかをまとめます。
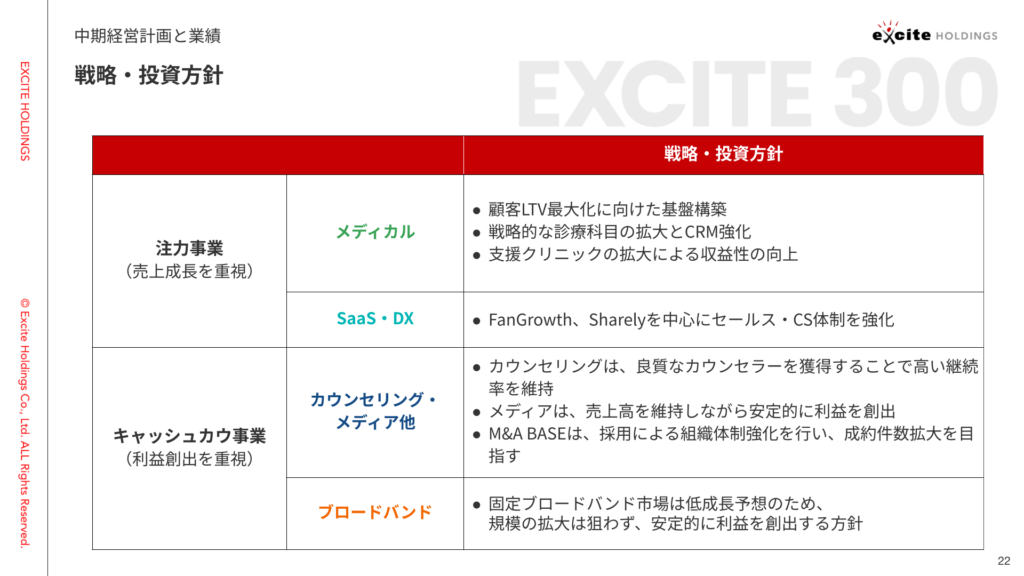
まず、成長を重視する事業です。メディカルでは、患者様のLTV、つまりライフタイムバリューを最大化するための基盤をつくり、診療科目を戦略的に広げながらCRMを強化していきます。ダイエット領域は約2年で月商1億円規模まで成長しました。次は、一度来ていただいた患者様に別の診療科目でも継続してご利用いただき、患者様1人あたりの価値を高めていく段階です。SaaS・DXでは、FanGrowthとSharelyを中心にセールスとカスタマーサクセスを強化し、長く使っていただくこと、そして1社あたりの利用価値を高めていくことに取り組みます。
一方、既存のキャッシュカウ事業では、利益創出を重視します。
カウンセリングでは良質なカウンセラーを揃えることで高い継続率を維持する。メディアでは、AI活用の実証ができましたので、ここからさらにレバレッジをかけていきます。人員を大きく増やすのではなく、AIに活躍してもらいながら、ヒットコンテンツをより多く生み出していきます。M&Aについては、すでに具体的な案件が来ていますので、しっかりと成約につなげ、成功報酬を得ていく。同時に人材も育成し、安定的に利益を生み出せる体制にしていきます。
ブロードバンドについては、大きく規模を追うというよりも、安定的に利益を生み出す事業として運営していきます。
株主の皆様と同じ目線で、EXCITE300を達成する
最後になりますが、冒頭でもお伝えした通り、私は先日の第1四半期決算発表後、自分の資金で当社株式を追加取得しました。2週間ほどかけて買えるだけ取得しました。流動性の関係で思ったほどは買えませんでしたが、それぐらいの覚悟を持って経営していきたいと思っています。
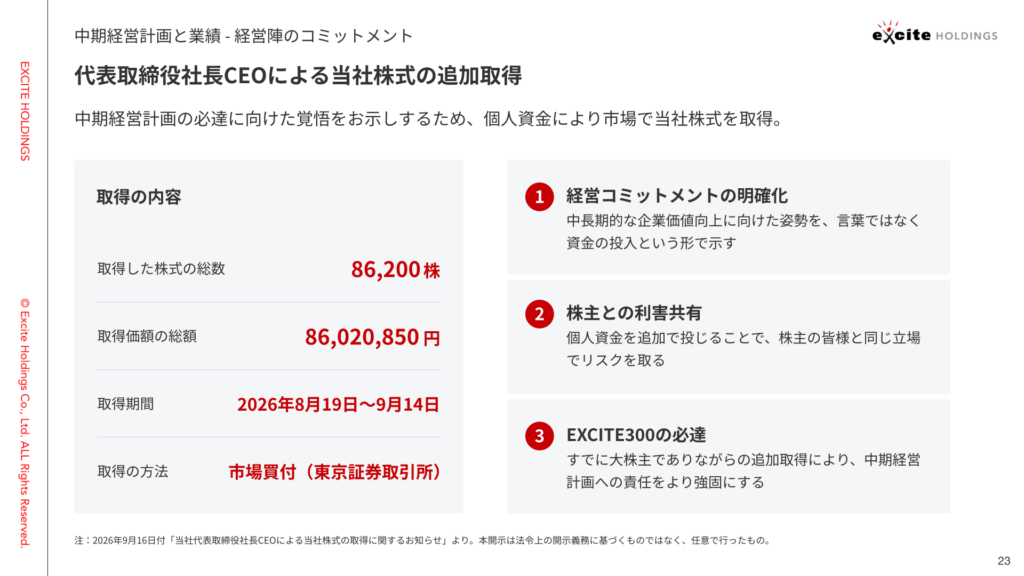
株式を追加取得した理由は、単純に株価が割安だと思っているからだけではありません。中長期的な企業価値向上への姿勢を、言葉だけではなく、自分自身がお金を投じることで示したい。そして株主の皆様と同じ立場でリスクを取りたい。さらに、先ほどお話しした「EXCITE300」を必ずやり切るという覚悟を形にしたいという思いがあります。台本でも、この3点が株式追加取得の意図として整理されています。
そもそも私がこの会社を買ったのも、個人投資家としてエキサイトに投資し、TOBを行い、自分自身で経営するというところから始まっています。
ある意味、私は今も皆様と同じ株主の目線で経営しています。
既存事業でしっかり利益を生み出し、その利益を新しい事業へ投資し、次の柱を育てていく。そして、中期経営計画「EXCITE300」をしっかりと達成していきたいと思っています。
ぜひ今後とも、ご支援のほどよろしくお願いいたします。
質疑応答
Q. 2028年3月期の営業利益16億円は、どの事業からどの程度の利益成長を見込んでいるのでしょうか。
石井:事業別の営業利益についても、当然、社内では計画を作っています。ただ、中期経営計画を策定したのが2025年2月で、3年先を見据えた計画です。特にメディカルのような新しい事業については、市場環境や法改正など、当社だけではコントロールできない要因もあります。
そのため、事業別の利益計画に過度にこだわるのではなく、全社として営業利益16億円を達成することを重視しています。
そのうえで、利益成長のイメージをご説明します。
まず、既存事業では現在、10億円規模の営業利益を生み出せる収益力があります。さらにブロードバンドではAI活用によって年間1億円を超えるコスト削減効果を見込んでいます。
メディアについても、以前はGoogle検索への依存度が高く、検索アルゴリズムの変更によって業績が大きく変動する構造でした。しかし現在は、InstagramなどのSNSやアプリへ流入経路をシフトし、Googleへの依存を大きく低下させています。
加えて、Webと比較してSNSやアプリでは収益性が高く、AI活用による制作コストの削減も進んでいます。前期との比較では、メディアだけでも2億円以上の利益改善が進んでおり、既存事業の収益力はさらに高まると考えています。
また、これまで赤字だったSaaS・DXも今期から黒字化を見込んでいます。
そのうえで、残る大きなポイントがメディカルです。今後、売上成長を優先するのか、利益とのバランスを取りながら成長させるのかを見極めていきます。今期中に次の主力となる診療科目へしっかり投資し、それが来期以降に貢献してくれば、既存事業の利益成長、SaaS・DXの黒字化、メディカルの成長を合わせることで、営業利益16億円の達成は十分可能だと考えています。
Q. AIによるマンガ制作が一般化した場合、マンガ事業にはどのような競争力が残るのでしょうか。また、クリエイター育成についてはどう考えていますか。
石井:当社がエキサイトをTOBした2018年当時から、従来のポータル型・Web中心のメディアだけでは将来的に難しくなると考えていました。その中で、特定の領域に特化したメディアを強化していこうと考え、特に「ウーマンエキサイト」が長年強みとしてきたコミックに注力してきました。
ウーマンエキサイトでは、企画・編集を担当する社員の多くが女性で、結婚や子育てを経験している社員も多くいます。読者層と近い目線を持った人材が、読者に寄り添った企画を長年作り続けてきたことが大きな強みです。
AIを使えば誰でも簡単にヒット作品を作れる、というものではありません。重要なのは企画や編集であり、読者が何を求めているのかを理解して作品に落とし込むノウハウです。
これまで外注していた作画などについてはAIで代替できる部分が増えています。セリフなどについても、企画や指示の出し方次第でAIを大きく活用できるようになっています。
その結果、人は企画・編集という、より付加価値の高い部分に集中できるようになりました。当社には長年コミックを制作してきた人材とノウハウがあります。最終的な競争力は人に依存する部分が大きいため、AI活用が一般化しても、この蓄積は簡単には崩れないと考えています。
Q. ONE MEDICALの代表者を変更した理由と、今後の事業への影響について教えてください。
石井:今回の変更は、ネガティブな理由によるものではありません。ONE MEDICALを取得した大きな理由の1つが、創業者である勝俣氏と金田氏の突破力です。現在も引き続き事業に関わっており、新しい診療科目や新規領域については、今後も彼らの強みを発揮してもらいたいと考えています。
一方で、事業規模が大きくなっていく中で、特定の2人だけに依存した経営を続けることは、上場企業として中長期的に企業価値を高めていくうえではリスクにもなります。そのため、創業者が持つノウハウや突破力を活かしながら、それを組織全体へ広げ、個人の力だけではなく会社として成長できる体制へ移行する必要があると判断しました。
秋吉はもともとサイバーエージェントグループで役員を務めた経験があり、以前から3人で一緒に事業に取り組んできました。今後の成長を考えると戦い方を変える必要があるタイミングでもあったため、秋吉に代表を担ってもらい、チーム全体で事業を伸ばす体制へ変更しました。
Q. プラットフォーム事業とブロードバンド事業の今期の利益率をどのように見ていますか。
石井:まず、プラットフォーム事業については、今期は前期より利益率が上がると見ています。
前期はメディア事業がGoogleの検索アルゴリズム変更の影響を受けたほか、コミックを含む広告単価の低下もあり、特に上期は厳しい状況でした。現在はその影響から回復しており、メディアだけでも前期比で2億円以上の利益改善が進んでいます。また、M&A仲介についても利益貢献が期待できる案件が進んでいるため、プラットフォーム事業全体として利益率は改善すると考えています。
一方、ブロードバンドについては、利益率が若干低下する可能性があります。
現在、10ギガ回線が非常に好調で、積極的に顧客獲得を進めています。ブロードバンドは平均利用期間が約5年とLTVが長いため、足元で一定の広告費を投じても、中長期では十分回収できると考えています。
そのため、売上については増収を見込む一方、成長に向けた顧客獲得投資によって、短期的には利益率が若干低下するという見立てです。
Q. メディカル事業とSaaS・DX事業は、今期および来期以降、黒字化をどのように見込んでいますか。
石井:メディカル事業については、今期はセグメント利益では赤字になると見ています。
ただし、社内では1つ明確な基準を設けています。ONE MEDICALを買収したことで、新たにのれん償却費とホールディングスへの経営指導料が発生しています。これらは買収前にはなかったコストです。
そのため、のれん償却費と経営指導料を除いた調整後の営業利益については、必ずプラスにするという考えで事業を運営しています。
一方、開示上のセグメント利益ではこれらの費用が含まれるため、今期は赤字になる見込みです。
来期は中期経営計画の最終年度になりますので、セグメントとしてもしっかり黒字化させたいと考えています。
SaaS・DXについては、前期まで赤字でしたが、第1四半期で黒字化しました。
SaaSは大部分がストック収益であり、一度黒字化すると赤字へ戻りにくいビジネスモデルです。また、解約率、いわゆるチャーンレートも低い水準です。
したがって、今期だけではなく、今期以降もSaaS・DXは継続的に黒字を生み出す事業にしていけると考えています。
Q. ONE MEDICALでは特定の医療法人への売上依存度が高い状況ですが、今後は既存の提携先を伸ばすのか、新たな提携先を増やしていくのでしょうか。
石井:ご指摘の通り、現在は複数のクリニックと提携しているものの、特定のクリニックへの売上比率が大きい状況です。
そのため、新たなクリニックとの提携についても現在進めています。
ただし、単純に提携するクリニックを10、20と増やせばいいという考えではありません。オンライン診療では、当社が患者様を送客した際に、1人の医師が1日あたり何件の診療に対応できるかという供給能力が非常に重要です。患者様を集めても医師の対応枠が足りなければ機会損失になりますし、逆に供給能力だけ増やしても患者様が十分でなければ効率が悪くなります。
また、今後どの診療科目を増やしていくかによっても、必要となる提携クリニックや医師の体制は変わります。
そのため、診療科目の拡大と患者数、医師の供給能力のバランスを見ながら、オンライン診療に適したクリニックとの提携を強化していく方針です。